Gérer son argent peut sembler un défi, surtout pour nous, femmes, qui jonglons souvent entre plusieurs rôles. À 30 ou 50 ans, la gestion financière devient cruciale car elle a un impact direct sur notre quotidien, notre bien-être et notre futur. Savoir comment maîtriser cet aspect de notre vie est essentiel pour vivre sereinement.
Pourquoi la gestion de l’argent est-elle cruciale ?
Une bonne gestion financière nous permet de prendre des décisions éclairées et de faire face aux imprévus. Cela nous aide à construire un avenir stable, qu’il s’agisse de planifier notre retraite, de financer l’éducation de nos enfants, ou de réaliser des projets personnels. Pour les femmes, ce sujet revêt une importance particulière, car des études montrent qu’elles sont souvent moins préparées aux défis financiers.
En développant des compétences en gestion de l’argent, nous pouvons réduire le stress lié aux finances et, par conséquent, améliorer notre qualité de vie. En effet, être consciente de nos dépenses et de notre épargne donne un sentiment de contrôle et de sécurité. Voici quelques conséquences directes d’une gestion efficace :
- Meilleure prise de décision financière.
- Capacité à anticiper les imprévus.
- Tranquillité d’esprit et réduction du stress.
Les 10 compétences clés pour mieux gérer votre argent
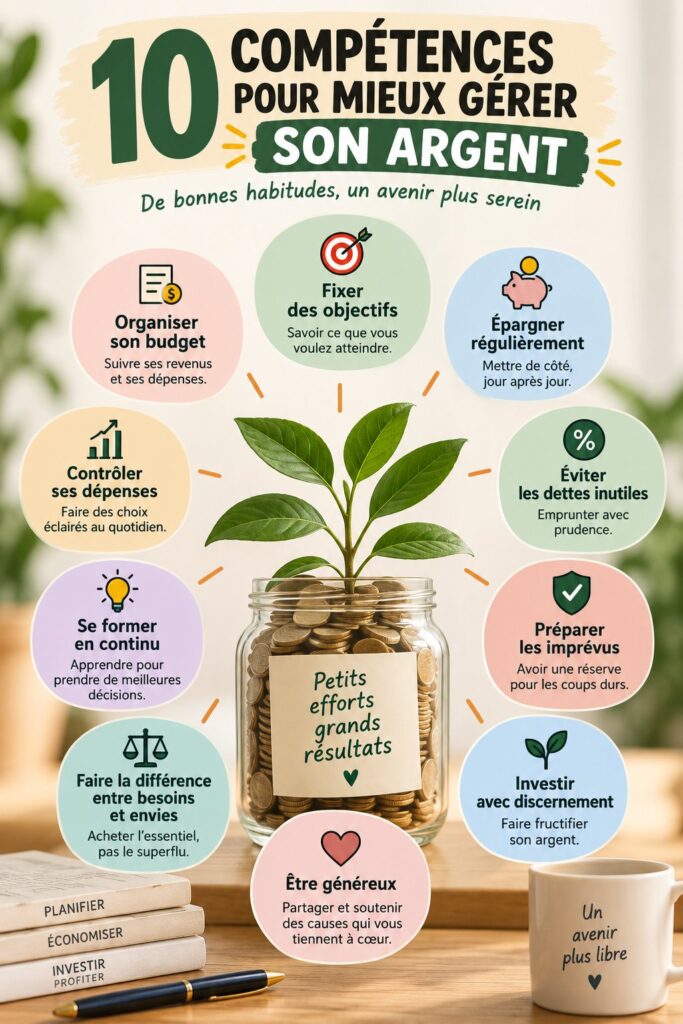
Pour mieux gérer votre argent, voici dix compétences essentielles que chaque femme peut développer. Chacune est adaptée à la vie quotidienne, afin que vous puissiez les intégrer facilement : 10 règles financières simples pour mieux gérer votre argent
- Établir un budget : Prenez le temps de noter vos revenus et vos dépenses mensuelles. Cela vous aide à voir où va votre argent.
- Différencier les besoins et les envies : Apprenez à prioriser les dépenses essentielles avant d’investir dans des envies.
- Épargner régulièrement : Mettez de côté un pourcentage de vos revenus chaque mois, même si c’est une petite somme.
- Investir dans l’éducation financière : Renseignez-vous sur les finances personnelles à travers des livres ou des ateliers.
- Utiliser des outils de gestion : Lancez-vous avec des applications qui vous aident à suivre vos finances.
- Fixer des objectifs financiers : Déterminez ce que vous souhaitez réaliser, comme un voyage ou un achat important.
- Faire des compromis : Apprenez à faire des concessions pour atteindre vos objectifs à long terme.
- Gérer les dettes : Établissez un plan pour rembourser vos dettes sans vous surcharger.
- Avoir une réserve d’urgence : Constituez un fonds pour faire face aux imprévus sans paniquer.
- Demander de l’aide si nécessaire : N’hésitez pas à consulter un conseiller pour des conseils personnalisés.
Comment intégrer ces compétences dans votre quotidien ?
Intégrer ces compétences dans votre routine quotidienne ne nécessite pas de bouleversements majeurs. Voici quelques stratégies simples : 15 habitudes à adopter pour mieux gérer votre argent
Commencez par établir un budget hebdomadaire et utilisez des applications sur votre smartphone pour vous rappeler de garder un œil sur vos dépenses. Par exemple, consignez vos achats dès qu’ils sont faits, cela devient rapidement une habitude. Vous pouvez également instaurer un moment de la semaine pour revoir vos finances, par exemple le dimanche soir.
Il est aussi judicieux de vous fixer des objectifs clairs. Une fois que vous savez ce que vous visez, vous serez motivée à vous en rapprocher. Que ce soit pour un voyage ou un projet d’achat, cette clarté vous aidera à rester concentrée sur vos priorités. Enfin, partagez vos objectifs avec quelqu’un de confiance ; cela peut vous apporter du soutien et vous aider à rester sur la bonne voie.
Ressources et outils pour soutenir votre gestion financière
Voici quelques ressources et outils que vous pouvez utiliser pour améliorer votre gestion des finances :
- Applications de budget : Des outils comme Mint ou YNAB (You Need A Budget) peuvent vous aider à suivre vos dépenses.
- Livres : De nombreux ouvrages traitent de la gestion financière. Cherchez ceux qui sont écrit par des femmes pour une perspective adaptée.
- Ateliers ou webinaires : Participez à des séminaires en ligne ou en personne pour approfondir vos connaissances.
- Groupes de soutien : Rejoindre des forums ou des groupes de femmes peut offrir des conseils et du soutien communautaire.
- Conseillers financiers : Un conseiller personnel peut vous fournir des conseils adaptés à votre situation.
Gérer vos finances avec confiance est à votre portée. En développant ces compétences et en utilisant les bonnes ressources, vous pourrez donner à votre vie une nouvelle dimension de sécurité et de sérénité. Prenez le temps aujourd’hui de vous engager sur ce chemin positif, pour vous et votre avenir.
Questions fréquentes
Quelles compétences sont essentielles pour une bonne gestion financière ?
Les compétences essentielles pour une bonne gestion financière incluent l'établissement d'un budget, la capacité à différencier les besoins et les envies, l'épargne régulière, la gestion des dettes et la fixation d'objectifs financiers clairs.
Comment puis-je améliorer la gestion de mon budget ?
Pour améliorer la gestion de votre budget, commencez par suivre vos revenus et dépenses réels. Utilisez des outils ou applications pour vous guider et ajustez vos dépenses selon vos priorités. Consacrez un moment chaque semaine à passer en revue votre budget.
Quels outils peuvent m'aider à mieux gérer mes finances ?
Il existe de nombreux outils, comme des applications de gestion budgétaire et des livrets d'épargne. Des plateformes comme Mint ou YNAB peuvent centraliser vos finances, tandis que des livres sur la finance personnelle offrent des conseils précieux.
Pourquoi est-il important d'épargner pour l'avenir ?
Épargner pour l'avenir est essentiel car cela vous permet de faire face aux imprévus et de financer vos projets de vie. Une épargne solide constitue un filet de sécurité, offrant une tranquillité d'esprit financière.